PRESSRELEASE プレスリリース
電力貯蔵システム向け二次電池の世界市場を調査
電力貯蔵システム向け二次電池7,792億円(4.7倍)
住宅用蓄電システム向け二次電池2,080億円(4.1倍)
総合マーケティングビジネスの株式会社富士経済(東京都中央区日本橋 清口正夫 代表取締役)は、固定価格買取制度の終了を契機とする自家消費需要の増加への期待、各種エネルギーサービス用電源として実証が進められているVPP(仮想発電所)用途での採用開始、再生可能エネルギーの導入量増加に伴う系統安定化ニーズの高まりなどを背景に、大幅な市場拡大が予想される電力貯蔵システム向け二次電池の市場を調査した。その結果を報告書「エネルギー・大型二次電池・材料の将来展望 2017 動力・電力貯蔵・家電分野編」にまとめた。
この報告書では電力貯蔵分野6品目、動力分野2品目、家電分野2品目、その他蓄電デバイス採用製品10品目とそれらに採用される二次電池について、日本、欧州、北米・中南米、中国、アジア他(日本、中国を除くアジア諸国、インド、中東、アフリカ、オセアニア諸国)のエリア別に市場の現状を調査し、将来を予測した。
◆調査結果の概要
電力貯蔵システム向け二次電池の世界市場
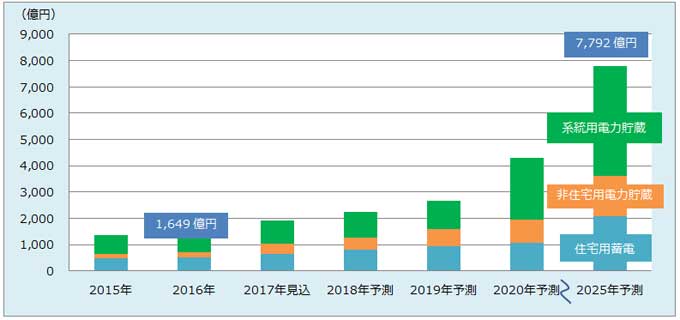
住宅用蓄電システム、非住宅用電力貯蔵システム(商業・公共・産業施設)、系統用電力貯蔵システム(変電所や従来型発電所などの系統設備、発電事業用太陽光発電(PV)・風力発電システム併設)向けの二次電池を対象とする。各システムの伸びに伴い2025年の市場は2016年比4.7倍の7,792億円が予測される。
最も注目されるのはリチウムイオン二次電池(LiB)である。低価格製品を展開する韓国系や中国系メーカーの台頭で近年単価が大幅に下落しているのに伴い、様々な用途で採用が増えている。 従来想定されていなかった大規模案件(数十〜数百MWh)や長時間出力用途(4〜5時間程度)での採用もみられる。また、住宅用ではPV電力の自家消費補助/最大化用途、系統用で系統設備における電気の品質を適正に維持するための周波数制御、電圧制御を行うアンシラリーサービスや再生可能エネルギー発電所併設用途などでの採用が増えている。NAS電池やレドックスフロー電池は、再生可能エネルギー導入拡大に伴う系統安定化ニーズの高まりを受け、出力4時間超の長周期対策用途を中心に採用が増えている。鉛電池(Pb)は豊富な導入実績や低価格の優位性により非常用電源用途などで採用されている。
1.住宅用蓄電システム向け二次電池の世界市場
2016年 |
2025年予測 |
2016年比 |
|
全体市場 |
510億円 |
2,080億円 |
4.1倍 |
(日本) |
167億円 |
431億円 |
2.6倍 |
(北米・中南米) |
164億円 |
744億円 |
4.5倍 |
※日本、北米・中南米は全体の内数
住宅用蓄電システムは、非常用電源用途や深夜電力やPV電力を蓄電し電気料金が高騰する時間帯に使用するピークシフト用途が中心である。
住宅用ではPbとLiBが採用されている。Pbは低価格なためイニシャルコストが重視される非常用電源用途で採用が多いが、今後はLiBの採用が増えるとみられPbは需要減少が予想される。LiBは、サイクル性能や製品寿命(低メンテナンスコスト)に優れているため、日常的に充放電を行うピークシフトなどで採用されている。今後はLiBの価格低下に伴い、系統電力の使用を抑制するDR(デマンドレスポンス)やVPP用電源としての採用拡大が想定され、大きく伸びるとみられる。
エリア別では日本と北米・中南米の需要が大きい。日本では搭載容量6kWh前後のLiBを使用したピークシフト用途が中心である。売電優位な2019年頃までは同用途が中心であるが、2020年以降PV電力の自家消費が進むことでPV電力自家消費補助/最大化用途が主流になるとみられる。北米・中南米では現状、非常用電源用途でのPbの採用が多い。PV電力の自家消費が優位なエリア(ドイツ、豪州、米国の一部州)ではLiBの採用が進んでいる。それらのエリアにおける平均搭載容量は6〜7kWh前後であるが、今後は搭載容量13.5kWhの「Powerwall 2」(Tesla)の普及により、米国や豪州で平均容量が急速に拡大するとみられる。
1.非住宅用電力貯蔵システム向け二次電池の世界市場
2016年 |
2025年予測 |
2016年比 |
|
全体市場 |
215億円 |
1,533億円 |
7.1倍 |
(北米・中南米) |
122億円 |
732億円 |
6.0倍 |
(アジア他) |
20億円 |
476億円 |
23.8倍 |
※北米・中南米、アジア他は全体の内数
需要家施設(商業・公共・産業施設)に設置される非住宅用電力貯蔵システム向けの二次電池を対象とする。商用電源や発電機と連携しオフピーク時に蓄電しピーク負荷時に放電するピークシフト/ピークカット、非常用電源、自家消費用再生可能エネルギーの負荷平準化用途などが主である。現状、住宅用や系統用と比べて市場は小さいが今後の伸びが期待され、2025年の市場は2016年比7.1倍の1,533億円が予測される。
LiBが急激な価格低下により伸びている。今後、北米・中南米を中心に電力需要のピークに応じた料金が加算されるデマンドチャージ対策のピークカット用途で採用増加が予想される。 2020年以降は各エリアのDRやVPP用電源での採用増加により、大きく伸びるとみられる。また、出力規模や出力時間によってはPbやNAS電池、レドックスフロー電池も採用される。Pbは非常用電源用途や自家消費用再生可能エネルギーの負荷平準化などの用途で採用されているが、今後はLiBへの置き換えなどにより需要の減少が予想される。また、NAS電池は日本を中心に出力1〜2MW級の大型需要家で採用されており、低コスト化が進むことで他エリアでも本格的な導入が期待される。レドックスフロー電池は日本では出力500kW〜1MW級の中・大型需要家に、北米・中南米などでは出力100〜500kW級の小・中型需要家への導入が進むとみられる。
エリア別では現状、日本や北米・中南米の需要が大きい。日本はグリーンニューディール基金を背景に、非常用電源用途でLiBの採用が多いが、基金の終了に伴い同用途での採用は減るとみられる。北米・中南米では、特に米国でEMS(エネルギー管理システム)・DR対応ソフトウェアを搭載した電力貯蔵システムの利用がピークカット用途で広がっており、LiBを中心に需要が増えている。 今後注目されるのはアジア他であり、非常用電源用途やピークカット用途(特に豪州)での採用増加によりLiBを中心に需要増加が予想される。
今後は各エリアで補助政策の後押しにより、自家消費用再生可能エネルギーシステムの負荷平準化用途やそれを利用したピークカット用途で非住宅用電力貯蔵システムの需要は増えるとみられる。
2.系統用電力貯蔵システム向け二次電池の世界市場
2016年 |
2025年予測 |
2016年比 |
|
全体市場 |
925億円 |
4,180億円 |
4.5倍 |
(北米・中南米) |
280億円 |
1,494億円 |
5.3倍 |
(欧州) |
256億円 |
898億円 |
3.5倍 |
※北米・中南米、欧州は全体の内数
変電所や発電所などの系統設備、発電事業用PVシステムや風力発電システムに併設される電力貯蔵システム向けの二次電池を対象とする。
系統設備への負荷軽減や、容量増強などによる系統安定化を目的とした電力貯蔵システムの利用が増えている。また、スマートグリッドやマイクログリッド構築における域内電力の需給管理を目的とする利用や、周波数制御を主としたアンシラリーサービスでの利用も増えている。PV・風力発電システムに併設される電力貯蔵システムは、出力平滑化用途で採用される場合が多い。
現状、LiBの採用が多いが、一部のエリアではNAS電池やレドックスフロー電池も採用されている。LiBの主用途は系統設備におけるアンシラリーサービスである。また、PV・風力発電システムに併設される電力貯蔵システムでも、システムのコンパクト化に寄与しサイクル特性に優位性があるLiBの採用が多い。価格低下に伴いLiBは用途が広がっており、4〜5時間程度の長時間出力用途や大規模案件などでの採用もみられる。NAS電池やレドックスフロー電池は現状実証実験での採用が中心である、今後は系統設備の安定化用途で、6時間以上の長周期用途はNAS電池、4時間程度の 中長周期用途はレドックスフロー電池の採用が多くなるとみられる。また、PVシステムに貯蔵システムが併設される際の下げ代不足(軽負荷時に計画的に供給力を絞る際の下げ方向の調整力の不足)対策などでの採用も増えるとみられる。
需要エリアとしては北米・中南米や欧州が大きい。設置場所や用途、短周期/長周期を問わず、LiBの採用が中心である。日本は各用途でPbやNAS電池の導入が先行しているが、近年はLiBを用いた実証件数が増えており、2025年にはLiBの採用が主流になるとみられる。
◆動力分野の注目市場
フォークリフト
2016年 |
2025年予測 |
2016年比 |
|
エンジン式 |
437,400台 |
360,700台 |
82.5% |
バッテリー式 |
715,400台 |
1,098,800台 |
153.6% |
合計 |
1,152,800台 |
1,459,500台 |
126.6% |
欧州や北米の先進国での安定的な需要に加え、中国や東南アジアなどの新興国での伸長により100万台を超える市場となっている。バッテリー式は日本、欧州、北米が市場拡大をけん引してきたが、近年は中国や新興国でも伸びている。使用される二次電池はPbが大半であるが、2016年頃からLiBを搭載した車種が市場投入されている。徐々にLiBや燃料電池を用いた先進型フォークリフトへの関心が高まりつつあるため、今後は普及が進むとみられる。
◆調査対象
分野 |
品目 |
| 電力貯蔵分野 | 中・大容量UPS、無線基地局向けバックアップ電源、住宅用蓄電システム、電力貯蔵システム(需要家設置)、電力貯蔵システム(系統設置・太陽光発電システム併設・風力発電システム併設)、電力貯蔵システム(鉄道関連施設併設) |
| 動力分野 | フォークリフト、電動式自動二輪車 |
| 家電分野 | フィーチャーフォン、スマートフォン、ノートPC・タブレット端末 |
| その他蓄電デバイス採用製品 | ドローン、ウェアラブルデバイス、パワーアシストスーツ、電動アシスト自転車、電動工具、家庭用掃除ロボット、無人搬送車(AGV)、建設機械(バッテリー式/ハイブリッド式油圧ショベル)、高所作業車、鉄道車両・LRV |
※一部の数字は四捨五入しています。このため合計と一致しない場合があります。