PRESSRELEASE プレスリリース
総合マーケティングビジネスの株式会社富士経済(東京都中央区日本橋)は、タッチパネルと構成部材の世界市場を調査した。その結果を報告書「2014 タッチパネルと構成部材市場の将来展望」にまとめた。 この報告書では、主流となっている静電容量式タッチパネルを中心にアプリケーション4品目、タッチパネル6品目、タッチパネル部材32品目の市場の現状を分析し今後を予測した。また、タッチモジュール・センサーメーカー、ITOフィルムメーカーの事例についても取り上げた。
◆調査結果の概要
1.静電容量式タッチパネル(タッチモジュール※)の世界市場
2013年 |
2018年予測 |
2013年比 |
|
数 量 |
13億8,080万枚 |
20億4,565万枚 |
148.1% |
金 額 |
2兆5,215億円 |
3兆1,866億円 |
126.4 |
2013年の市場は、前年比71.0%増の2兆5,215億円となった。スマートフォン、タブレット端末と共に、ノートPCでの搭載が増加し数量ベースで大幅に拡大したのに加え、スマートフォンでハイエンド機種の生産台数が増加し、高価格のインセル型、オンセル型の採用が増加したため金額ベースを押し上げた。
2018年の市場は、2013年比26.4%増の3兆1,866億円が予測される。主要用途であるスマートフォンは、先進国においては市場が成熟しているものの、今後は新興国での普及が想定され、低価格なフィルムセンサー型の需要がさらに拡大するとみられる。2013年に急拡大したタブレット端末は今後も需要増加が期待され、2018年には面積ベースではスマートフォンと同程度に拡大するとみられる。また、ノートPCについては、タッチパネル搭載が進むものの、搭載型ノートPC自体の台数の伸び悩みが懸念される。車載ディスプレイ用途は自動車のモデルチェンジごとに抵抗膜式タッチパネルからの代替が進み、採用の増加が予測される。
新興国でのスマートフォンの普及により、低価格なフィルムセンサー型の需要が高まるとみられるが、スマートフォンやタブレット端末のハイエンド機種を中心に、カバーガラス一体型やインセル型、オンセル型の採用拡大も期待される。
また、市場の拡大と共に、低コスト化に加え、低抵抗化や薄型化、視認性の向上、パターン不可視化など、品質に対する要求も厳しくなっている。加えて、車載やウェアラブル端末などの新用途ではフレキシブル性などの付加価値も必要となり、メーカー側は新たな対応が求められている。
2013年は、静電容量式タッチパネルの電極基板の9割以上でITOフィルムが採用されている。最近ではITOフィルムよりも安価なAgメッシュフィルムがスマートフォン、タブレット端末などの一部で採用され、またCuメッシュフィルムもノートPCを中心に採用が開始されている。ITOフィルムの低価格化が進んでいるため、今後もスマートフォンやタブレット端末では主にITOフィルムの採用が続くとみられるが、車載ディスプレイやウェアラブル端末といったフレキシブル用途では、メタルメッシュフィルムの需要が急拡大する可能性がある。
※タッチモジュールは、タッチセンサー(電極基板に回路配線形成した製品、及びフレキシブルプリント基板を圧着した製品)にカバーパネルをラミネートした製品、及びコントローラICを実装した製品と定義した。
静電容量式タッチパネル方式別構成比・数量(枚数)ベース (2013年・2018年予測)
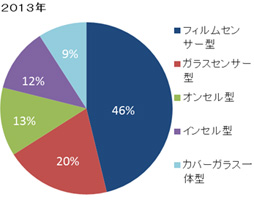
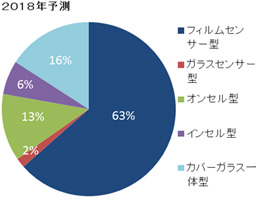
2013年は、フィルムセンサー型がガラスセンサー型の代替需要を取り込み、構成比を46%に拡大させた。カバーガラス一体型も採用を増やしている。また、インセル型、オンセル型は先進国向けのハイエンドのスマートフォンに搭載され、構成比率を上昇させた。
今後もフィルムセンサー型が、ローエンドからミドルクラスのスマートフォンに採用されるとみられ、2018年には構成比の63%を占めると予測される。また、カバーガラス一体型も、中国のタッチパネルメーカーがスマートフォンやタブレット端末への販売攻勢を強め、構成比率は上昇すると考えられる。インセル型、オンセル型は引き続きハイエンド機種を中心に搭載され、一定の構成比率を維持するとみられる。
(1)フィルムセンサー型
2013年 |
2018年予測 |
2013年比 |
|
数 量 |
6億3,800万枚 |
12億9,840万枚 |
2.0倍 |
金 額 |
8,656億円 |
1兆4,747億円 |
170.4% |
フィルムセンサー型の2013年の市場は、前年比2.0倍の8,656億円となった。ガラスセンサー型の代替として、低価格化が進んだフィルムセンサー型が選択され、数量ベースで大幅に伸長した。加えて、タブレット端末やノートPCなどサイズが大型化したこともあり、金額ベースでは数量ベース以上に拡大した。
フィルムモジュールは軽量で安価なため、今後もローエンドからミドルエンドまでのスマートフォンで主流になるとみられる。また、一部ではハイエンド機種でも採用が拡大すると考えられる。タブレット端末ではカバーガラス一体型と競合するため、フィルムセンサー型にコストダウンが要求される。小型から大型までの幅広いサイズに適応できることが強みであり、今後も主流の方式として拡大を続け、2018年の市場は2013年比70.4%増の1兆4,747億円が予測される。
(2)カバーガラス一体型
2013年 |
2018年予測 |
2013年比 |
|
数 量 |
1億2,530万枚 |
3億2,550万枚 |
2.6倍 |
金 額 |
1,735億円 |
3,014億円 |
173.7% |
カバーガラス一体型の2013年の市場は、前年比2.8倍の1、735億円となった。中国メーカーや日系メーカーのタブレット端末用途で採用され、市場は拡大した。一方、タッチパネル搭載型ノートPCの販売が想定よりも伸び悩み、台湾メーカーを中心にノートPC用途での需要増加を見込んで生産能力を増強したため供給が過剰となり、中大型サイズの価格が急落した。
日系スマートフォンメーカーでは、フィルムセンサー型への切り替えがみられるものの、中国スマートフォンメーカーはミドルエンドからハイエンド機種を主体にカバーガラス一体型の調達量を増やすとみられる。低価格化が進んだことで、コストメリットも評価されるようになり、タブレット端末やノートPC用途での需要拡大が期待される。
今後は中国スマートフォンメーカーのローエンドからハイエンド機種向けの需要がけん引すると共に、低コスト化と薄型・軽量化、光学特性の向上により中大型サイズ向けで需要が高まり、2018年の市場は2013年比73.7%増の3,014億円が予測される。
2.タッチパネル部材(静電容量式・抵抗膜式)の世界市場
2013年 |
2018年予測 |
2013年比 |
|
金 額 |
1兆0,948億円 |
1兆3,294億円 |
121.4% |
タッチパネル部材の2013年の世界市場は、前年比53.4%増の1兆0,948億円となった。スマートフォン、タブレット端末の普及で静電容量式タッチパネルの需要が増加し、市場は拡大した。カバーガラス(加工品)、コントローラICの構成比が高い。また、ITOフィルム(静電容量式用)、ハードコートフィルム/インデックスマッチングフィルムの急成長も目立つ。
今後もタッチパネルの市場拡大に伴い部材市場も拡大すると予測されるが、タッチパネルの低価格化が進展しており、部材の単価も急速に下落しているため、伸長率は鈍化するとみられる。
◆調査対象
| アプリケーション | スマートフォン、タブレット端末、ノートPC、車載ディスプレイ |
| タッチパネル | ガラスセンサー(GG)型静電容量式タッチパネル、ガラスセンサー型フィルムセンサー型静電容量式タッチパネル、カバーガラス一体型静電容量式タッチパネル、インセル型静電容量式タッチパネル、オンセル型静電容量式タッチパネル |
| 抵抗膜式タッチパネル | |
| タッチパネル部材 | ITOフィルム(静電容量式用)、ITOフィルム(抵抗膜式用)、Agメッシュフィルム、Cuメッシュフィルム、Agナノワイヤフィルム、CNTフィルム、ハードコートフィルム/インデックスマッチングフィルム、飛散防止フィルム、保護フィルム(工程・出荷用)、液晶保護フィルム(アクセサリ用)、OCA(静電容量式用)、OCA(抵抗膜式用)、OCR、カバーガラス(加工品)、カバーガラス(材料)、カバーシート(加工品)、カバーシート(材料)、ターゲット材(透明導電性フィルム)、導電性インク、回路配線材(ターゲット材)、回路配線材(ペースト)、異方導電性フィルム、表面防汚コーティング剤、ハードコーティング剤、高屈折率コーティング剤、低屈折率コーティング剤、透明導電膜用絶縁保護剤、加飾印刷材、レジスト、ガラス基板積層加工用接着剤、フレキシブルプリント配線板、コントローラIC |
| その他 | タッチモジュール/センサーメーカー事例 28社 |
| ITOフィルムメーカー事例 6社 |