PRESSRELEASE プレスリリース
大型製品の継続伸長のほか、AI創薬を活用した研究開発の効率化などで
新薬創出が加速
外資系製薬企業48社の日本における医療用医薬品売上 4兆2,468億円(107.7%)
総合マーケティングビジネスの株式会社富士経済(東京都中央区日本橋 代表取締役 菊地 弘幸 03-3241-3470)は、大型製品の特許切れに伴うバイオシミラー普及の加速、米国での薬価政策の開始、GLP-1受容体作動薬の適応拡大に伴う需要の急増、次世代がん治療へのシフトに伴うゲノム医療の普及、生成AIによる臨床試験のDX化などで転換期を迎えている外資系製薬企業の最新動向を調査した。その結果を「2026年版 製薬企業ポートフォリオ戦略 No.1 外資企業編」にまとめた。
この調査では、グローバルに展開する大手企業から海外拠点企業まで、外資系製薬企業186社の日本における医療用医薬品売上、営業体制、提携状況、研究開発状況などビジネス体制をケーススタディし、各社の事業戦略の現状と今後を展望した。
◆調査結果の概要
1.外資系製薬企業48社の日本における医療用医薬品売上(メーカー出荷ベース)
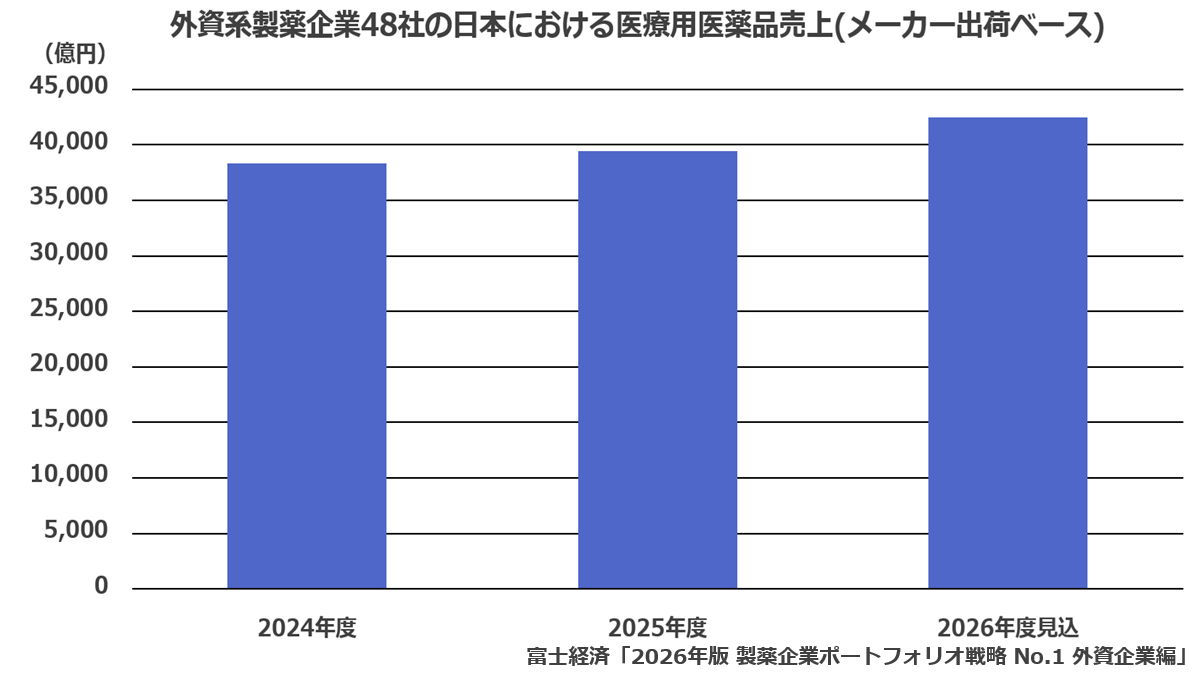
外資系製薬企業48社の日本国内所在の日本法人による、自社製品の国内向け販売売上高とする。
2022年度をピークとしたCOVID-19ワクチン・治療剤の売上減少などにより市場は一時縮小したが、2024年度以降は拡大推移している。希少疾患治療剤の開発や実績構築を目指す新規参入企業の増加、自己免疫疾患治療剤や抗がん剤を中心とした新製品の発売、適応拡大による製品価値の最大化の動きなどが市場拡大を支えている。
2025年度は、前年度比2.8%増の拡大となった。大型製品が適応拡大で実績を伸ばしたほか、2025年3月の『心不全診療ガイドライン』の改訂で患者への処方機会が増加した製品がみられた。また、診療報酬改定に伴う薬価制度改定において、対象となる小児用医薬品に対し最大20%の小児加算が適用されたことで該当製品の市場浸透と売上が大幅に伸び、市場拡大に寄与した。
2026年度は、大型製品の継続的な実績伸長に加え、バイオベンチャーとの協業や買収によるパイプラインの拡充、AI創薬を活用した研究開発の効率化などにより、新薬創出が加速し市場拡大が続くと予想される。
2.外資系製薬企業の主要252製品におけるモダリティ比率
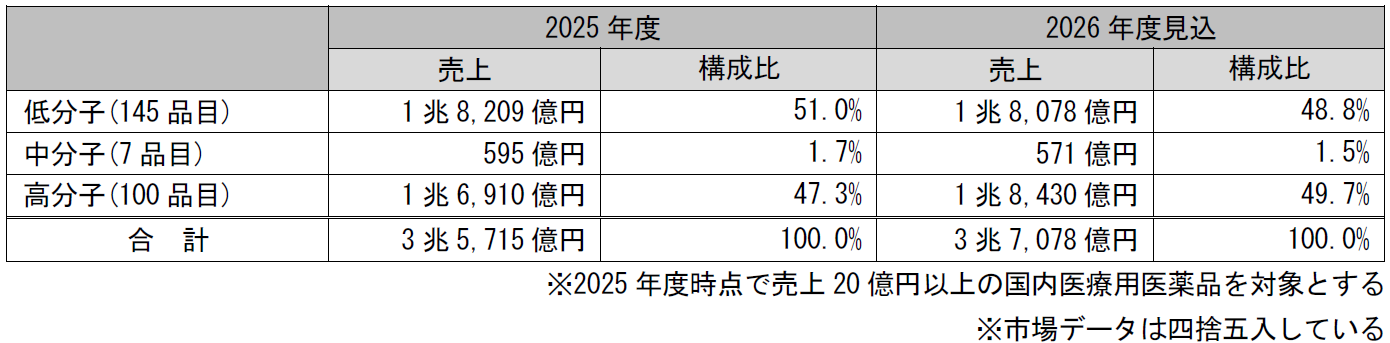
2025年度は、低分子製品が市場の50%以上を占めているものの、2026年度には低分子製品の売上が減少し、年々伸長している高分子製品が上回るとみられる。
高分子製品は低分子製品よりも薬価が高いものの、重篤な副作用の軽減、外科手術や長期入院の回避などを通じて、医療・介護コストや生産性消失の削減につながると評価されている。医療経済性が重視されるなか、今後も高分子製品の構成比は上昇すると予想される。
中分子製品は低分子製品と比べて製造工程が複雑で、製造コストや技術面のハードルが非常に高い。このため、製品数は少なく参入企業数も限られており実績は小規模にとどまっている。
3.外資系製薬企業の国内開発品数(フェーズⅡ以上)
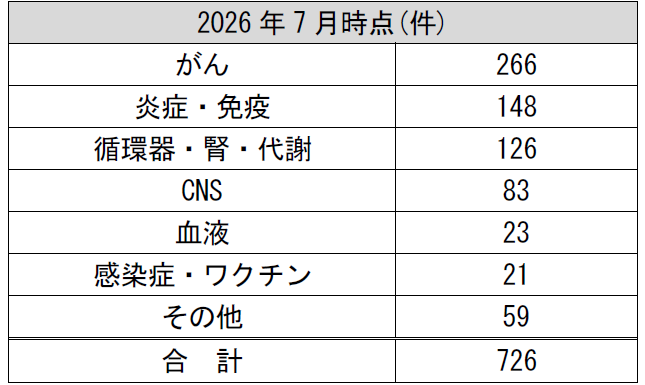
2026年7月時点のフェーズⅡ以上の国内開発品数は726品目となった。疾患領域別ではがん領域が最も多く、次いで炎症・免疫領域、循環器・腎・代謝領域となった。
がん領域では、主要企業による新規開発品の投入や既存製品の適応拡大が進められている。また、新たな作用機序でのアプローチの検討も続いており、今後も各企業による研究開発の進展が予想される。
炎症・免疫領域では、1つの薬剤で消化器、呼吸器、皮膚など複数の疾患領域に適応を拡大することで、処方対象となる患者数の増加が進んでいる。
循環器・腎・代謝領域では、糖尿病関連や肥満症に対する新たな作用機序を目指した開発など、代謝疾患領域での研究開発が増加傾向にある。
希少疾患では、他社が有していない適応を対象にファーストインクラス(画期的新薬)を目指す開発が進んでいる。炎症・免疫、CNS(中枢神経系)、血液疾患の領域において希少疾患を対象とする開発パイプラインの拡充が進んでいる。
◆調査対象
外資系製薬企業186社