PRESSRELEASE プレスリリース
■定置用蓄電システム向け蓄電池の世界市場 15兆782億円(3.7倍)
系統/再エネ併設分野向けがけん引。UPS/基地局分野向けの存在感も増す
総合マーケティングビジネスの株式会社富士経済(東京都中央区日本橋 代表取締役 菊地 弘幸 03-3241-3470)は、調整力活用の本格化により広がりをみせる蓄電池関連ビジネスや、AI需要で沸き立つデータセンターでの需要増加などを受けて活性化している、定置用蓄電システム(ESS)向け蓄電池の市場を調査した。その結果を「定置用蓄電池・ESS関連市場の現状と将来展望 2026」にまとめた。
この調査では、系統/再生可能エネルギー(再エネ)併設分野、住宅分野、業務・産業分野、UPS/基地局分野などの定置用蓄電システムに搭載される蓄電池市場の現状を分析し、将来を予測した。蓄電池はリチウムイオン電池(LiB)、鉛電池(Pb)、ナトリウムイオン電池(SiB)、レドックスフロー電池(RF)、電気二重層キャパシタ(EDLC)、リチウムイオンキャパシタ(LiC)を対象とした。また、蓄電システムの「JC-STAR」(認証制度)により開始されたサイバーセキュリティ対策動向、LFP系が注目されるLiBの正極種類別採用動向、データセンター向けの蓄電システムをBBU、UPS、ESSなどの観点からも整理した。
◆調査結果の概要
■定置用蓄電システム向け蓄電池の世界市場
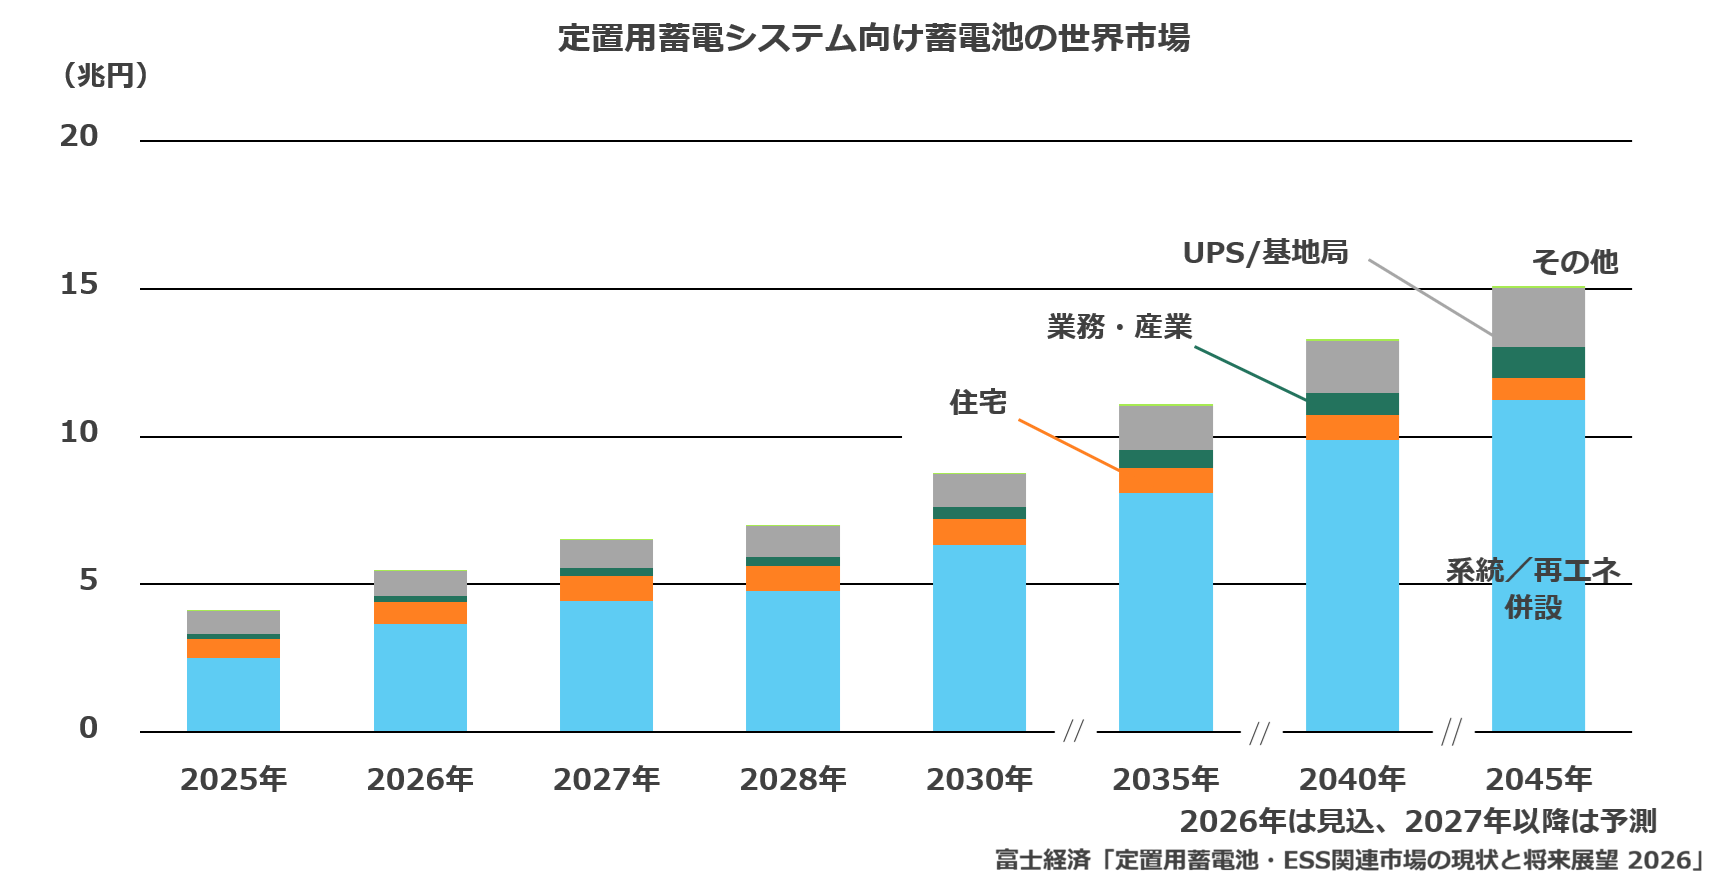
市場は順調な拡大を続けている。近年のxEV市場の停滞により、電池メーカーは定置用蓄電システム向けの電池生産に注力している。各種の電力市場について制度設計が進展したことから、市場運用型・調整力電源としての蓄電システムの需要が増加し、系統用蓄電池の市場が本格化している。需要家側でも電力市場での運用が進展し、市場の伸びを後押ししている。また、UPSではデータセンターで使用される蓄電池の著しい需要増加も注目される。
長期的には、再エネの導入拡大に伴い、堅調に需要が増加することで、定置用蓄電システム向け蓄電池市場は大幅な拡大が予想される。LDES(Long Duration Energy Storage)などの次世代長時間蓄エネ技術の開発も進展が期待される。また、ⅹEV向けも含めた蓄電池の需要が増加することで電池の低価格化もさらに進み、蓄電池市場のさらなる発展が予想される。
現状、系統/再エネ併設分野が6割以上を占めている。再エネ拡大による調整力需要などにより、長期的にも高い構成比を占めるとみられる。住宅分野は、世界的な電気代上昇や災害対策を背景に自家消費利用で需要が拡大している。日本でも新築住宅向け搭載率の向上やPPA・リース/サブスク導入サービスの活用、DR/VPPリソースとしての活用拡大により堅調な推移が期待される。業務・産業分野は、再エネ利用拡大を目的とした自家消費用途や非常用電源用途などに加え、調整力活用の本格化やデータセンター向け需要の創出によって世界的に市場が拡大するとみられる。UPS/基地局分野では、データセンター関連でUPS市場の伸びが予想される。基地局分野では、5G整備の活発化、また2030年以降の6G移行でのさらなる市場拡大が想定される。また、世界的に災害対策の強化のため長時間バックアップなどの重要性がさらに高まるとみられる。
電池種類別では、現状LiBの構成比が大きく、今後もその傾向は続くとみられる。長期的には、SiBは技術革新や低価格化が進むことで、系統/再エネ分野や業務・産業分野を中心に大きく伸びるとみられる。また、Pbは搭載実績や価格競争力などを理由に、長期的にもUPS/基地局分野では6割以上を占めるとみられる。
◆注目市場
●系統用蓄電システム向け蓄電池の世界市場

※日本は全体の内数
系統側に設置される蓄電システムの中で、変電所などの系統設備に併設、もしくはスタンドアロンで直接、系統接続されるシステムで使用される蓄電池(LiB、Pb、SiB、RF)を対象とする。
世界各地で電力市場の整備が進んでおり、特にスタンドアロン型が急伸している。再エネの導入拡大とともに、送電網への再エネ接続の増加に対する系統制約解消や系統安定化を目的として、系統側の蓄電池市場が大きく拡大している。蓄電システム価格の低下や各種電力市場の整備に伴う収益機会の拡大が寄与し、今後も継続して需要増加が続くとみられる。
エリア別では、中国の占める割合が大きい。「第15次五カ年計画」を通じ、国家主導のエネルギー貯蔵の導入目標に向け投資が活発化している。再エネ利用のAIデータセンターやEV・充電インフラなどの普及、産業やコンシューマ向けでの電力需要の増加が想定されており、系統用蓄電池は再エネのタイムシフトや供給力の確保、系統安定化などでの活用が期待されている。また、北米(主にテキサス州、カリフォルニア州など)も、スタンドアロン型の系統用蓄電システムの導入が進んでおり、市場をけん引している。そのほか、電力市場が整備された欧州(主にドイツ、イタリア、ブルガリアなど)、豪州、インドでも市場は拡大している。日本では、各種補助金や容量市場における長期脱炭素電源オークション(LTDA)を利用した案件組成の他、補助金に依らないフルマーチャント案件などでもプロジェクト開発や運転開始が活発化している。
電池種別では、LiBが現状9割程度を占めている。しかし、今後中国などを先行事例としてSiBの導入が増えるとみられる。また、RFは安全性や長寿命などに強みがあり、堅調な需要が予想される。
●住宅分野向け蓄電池の世界市場

※日本は全体の内数
戸建/集合住宅で使用される系統連系タイプの蓄電システムで使用される蓄電池(LiB、Pb、SiB)を対象とする。太陽光発電システムの普及が進む先進諸国を中心に自家消費利用が拡大しており、電気代削減などを目的に蓄電システムの導入量は増加している。先進国では、新築住宅における太陽光発電システムの設置義務化が進んでいることも市場拡大の追い風となっている。
太陽光発電の電力を売電するより自家消費する方に経済メリットが発生する豪州や米国の一部州を中心に導入が進んでいる。また、環境意識の高い欧州でも、ドイツやイタリアなどで導入が進んでいる。日本でも東京都、神奈川県川崎市で太陽光発電システムの設置義務化が開始され、今後、政令指定都市などにも広がることが想定される。このほか2027年にZEH補助金の要件として蓄電システムの設置が必須となることで、蓄電システムの搭載率向上が期待される。
電池別では、現状LiBが9割以上を占めている。コストメリットなどが大きく、今後もLiBが優位とみられるが、長期的には一部でSiBの採用が増えるとみられる。
●中/大容量UPS向け蓄電池の世界市場

※日本は全体の内数
UPS(無停電電源装置)は、停電、瞬時電圧低下、および電圧変動などによる電源トラブル発生時に、貯蔵電力によって負荷設備に安定的に電力を供給する装置である。蓄電池はLiB、Pb、SiB、EDLC、LiCを対象とする。
データセンター向け需要の増加が著しい。世界的なクラウドサービスの普及やAI活用の広がりなどに伴い、世界各地でデータセンター建設が相次いでいることなどからUPSの需要は増加しており、使用される蓄電池市場も拡大している。UPSの大容量化も進んでいる。国内ではデータセンター向けは容量1,000kVA以上のニーズが増えており、2,000kVAクラスの納入実績もみられるなど、大容量化ニーズが増加している。
エリア別では、大規模なデータセンター建設やAI向けインフラへの投資が急増する北米、デジタル化の進展が進む中国、また、欧州などグローバルで需要が高まっている。日本でもデータセンター向けが大きく伸びているほか、自治体やオフィスビル、一般産業用などでも安定した需要がある。
電池種別では、Pbの構成比が大きく、全体の8割以上を占めている。搭載実績や価格競争力などが強みであり、今後も安定した需要形成が予想される。LiBはデータセンター向けで採用が増えている。特にAIデータセンターでは、瞬間的に電力消費量が急上昇するGPUスパイクに対応する必要があり、急激な負荷変動への応答性に優れるLiBが選好される。また、大容量化ニーズに伴う省スペース化などへの対応で、長期的にはLiBの採用比率も拡大していく。SiBは、現時点では一部の小容量帯製品の採用にとどまるが、LiBと比較したコスト面やレート特性での優位性から今後の採用増が期待される。
◆調査対象
アプリケーション分野
系統/再エネ併設分野
・系統用蓄電システム
・再エネ(太陽光・風力)併設用蓄電システム
住宅分野
・住宅用蓄電システム
業務・産業分野
・業務/産業用蓄電システム(300kWh未満)
・業務/産業用蓄電システム(300kWh以上)
UPS/基地局分野
・中/大容量UPS
・無線基地局用バックアップ電源装置
その他分野
・直流電源装置(100V系)
・ポータブル電源/小型蓄電システム(非系統連系タイプ)
電池種別分類
・リチウムイオン電池(LiB)
・鉛電池(Pb)
・ナトリウムイオン電池(SiB)
・レドックスフロー電池(RF)
・電気二重層キャパシタ(EDLC)
・リチウムイオンキャパシタ(LiC)
エリア別分類
・日本、欧州、北米、中国、その他