

PRESSRELEASE プレスリリース
■リチウムイオン二次電池材料の世界市場 69兆2,930億円(3.9倍)
正極活物質を中心に各材料が大きく伸びる
正極活物質 41兆1,172億円(4.7倍) 負極活物質 4兆4,352億円(3.0倍)
正極活物質ではLFPが急伸。負極活物質は人造黒鉛がけん引
総合マーケティングビジネスの株式会社富士経済(東京都中央区日本橋 代表取締役 菊地 弘幸 03-3241-3470)は、中国電池材料メーカーのシェア拡大や、xEVからESSへの有望用途の変化、また、資源・原料価格の高騰、安定供給のための国産化志向などを背景に、大きな動きがみられるリチウムイオン二次電池材料の世界市場を調査した。その結果を「2026 電池材料市場実態総調査」にまとめた。
この調査では、リチウムイオン二次電池材料11品目の市場について、各材料の価格動向やサプライチェーン状況、各エリアの政策・規制、資源・原料の動向を踏まえ、現状を把握し、将来を予想した。また、注目されるニッケル水素二次電池材料3品目、一次電池材料3品目についても市場を整理した。
◆調査結果の概要
■リチウムイオン二次電池(LiB)材料の世界市場
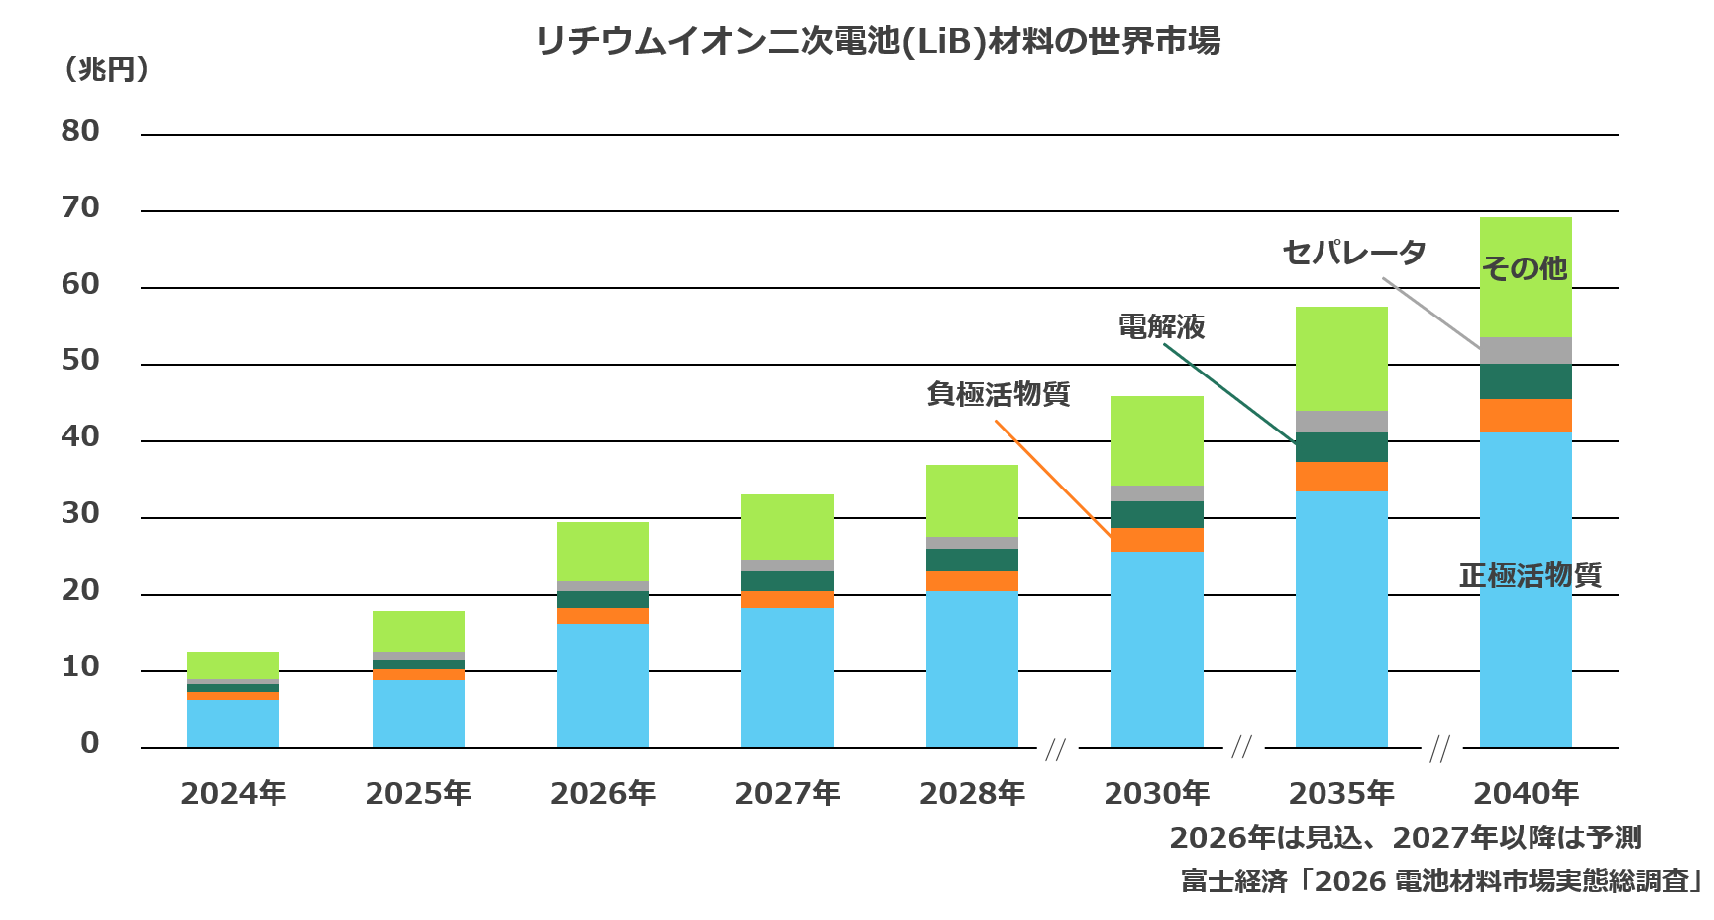
リチウムイオン二次電池(LiB)は、再生可能エネルギー併設型や蓄電所、データセンター向けのESS(電力貯蔵システム)用途で需要が急増している。xEV用途は、市場規模は大きいものの、直近では減速感がみられるため、電池材料メーカーはxEV用途からESS用途のLiB材料への展開に注力する動きが顕著である。
LiBメーカーの動向として、EV市場の減速を受けた増産計画の延期や工場売却などが一部でみられるものの、電池材料メーカーでは欧州や東南アジア、北米の生産拠点を構築する動きが拡大し、生産体制の充実化が図られている。LiB需要の増加に伴い、金額の大きい正極活物質を中心に、電池材料市場も順調な拡大が予想される。
材料開発の観点では、高エネルギー密度化を志向したハイNi正極やSi系負極、金属Li負極、複合集電体、CNT導電助剤の開発・採用が進められているほか、半固体化・全固体化に対応した研究開発も活発化している。また、急速充電対応や安全性の向上、プロセスコスト削減を目的とした取り組みも強化されている。
主要材料別にみると、正極活物質の占める割合が大きい。EVやESS、民生用電池での需要増加を背景に、市場拡大が続いている。種類別では、リン酸鉄リチウム(LFP)と三元系(NMC、NCA)の使用量が大きい。特にEVやESS用途では、LFPと三元系の採用が大部分を占めている。LCO(コバルト酸リチウム)は民生用で継続的な採用がある。
LFPは、安全性や長寿命、低コストを背景に需要が急速に高まっている。特に中国ではLFPの採用比率が高く、EV用LiBでは主流となっている。LFPの価格は、原材料である炭酸リチウム価格の影響を強く受ける傾向にある。現状は炭酸リチウム価格の下落により価格は安定しており、三元系より2割から3割低い価格であるため、EV車両の価格競争が激しい中国ではコスト削減を目的に採用が急増している。また、ESS用途のLiBでも使用が増えており、LFP正極活物質は高い伸びが続くとみられる。
負極活物質も、順調に市場が拡大している。種類別では、近年は人造黒鉛の採用増加が顕著であり、現状は数量ベースで8割以上を占めている。一方、天然黒鉛は安価ではあるものの、EVにおける急速充電要求の高まりや、人造黒鉛との価格差縮小などにより構成比は低下している。また、黒鉛と比べて大容量化が可能となるSi系は、中国電池材料メーカーを中心にシランガスを用いたタイプの開発が進んでいる。
生産エリア別にみると、現状、中国が生産量の9割以上を占め、日本や韓国が続いている。中国電池材料メーカーは生産規模の拡大や、黒鉛化加工におけるコスト削減を進めるなど注力度を増している。海外拠点の設置にも積極的で、ベトナムやマレーシアなど東南アジアでの拠点設立に向けた動きがみられる。日本や韓国などの非中国電池材料メーカーは、中国による黒鉛および製造技術に対する輸出管理強化に対応し、黒鉛などの在庫積み増しや原料調達先の多様化を進めている。また、エンドユーザーからの要請により、サプライチェーンの脱中国に向けた動きもみられる。
電解液は、電解質塩(リチウム塩)に有機溶媒を添加した液体である。LiB市場拡大に伴い、需要が増加している。国ごとの化学物質規制の影響や、多大な輸送コスト、輸送中に生じる品質劣化への懸念などから、生産地と消費地を近接させるため、LiBの生産拠点近くに電解液の生産拠点が設けられるケースが多い。特に近年は、EVやESS用途のLiB市場拡大を受け、大手LiBメーカーの大型工場周辺に電解液の生産拠点が新設されている。生産エリアは中国、米国、西欧に集中している。なお、電解液の価格はリチウム価格の変動を受けやすく、LiB材料の中では変動が大きい。リチウム価格の下落により、一時電解液の価格も低下していたが、2025年下半期から上昇しており、市場の伸びを後押しするとみられる。
採用される電解質塩はLiPF6(ヘキサフルオロリン酸リチウム)が中心であるが、近年はLFP正極向けに急速充電性能が高いLiFSI(リチウムビス(フルオロスルホニル)イミド)を併用、または主塩として使用するケースが増えている。
セパレータは、正極と負極の接触を防ぎ、電気的に絶縁するために使用される。現状、高強度かつ薄膜化が進む湿式セパレータが主流で、市場をけん引している。電池メーカーのセル設計に紐づいて採用セパレータが決まっており、湿式への置き換えは難しいことから、乾式セパレータも伸びている。
なお、ベースフィルムの薄膜化に伴いコーティングの重要性が高まっている点が注目される。セラミックコーティングやPVDFコーティングが一般的であるが、耐熱性・耐酸化性に優れるアラミドコーティングに対応するセパレータメーカーが増えている。
■一次電池材料の注目市場
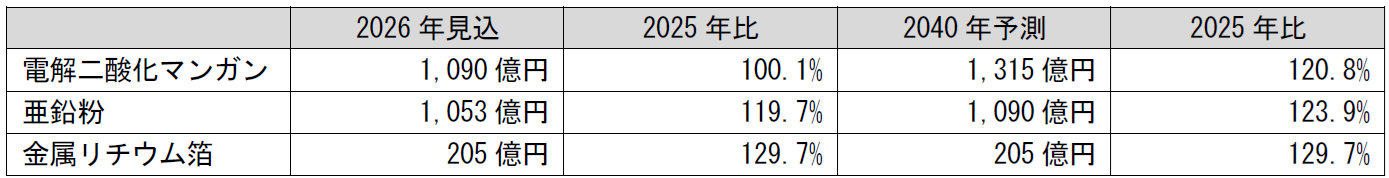
電解二酸化マンガンは、アルカリマンガン乾電池やマンガン乾電池、マンガン酸リチウムの材料として使用されるケースが多い。市場は一時低迷していたが、2024年以降在庫調整の進展などにより回復に転じており、2025年は中国電池材料メーカーを中心に価格の安定化を図る動きが強まったこともあり、市場は堅調である。今後は、新興国での長期的な乾電池需要の増加が市場を下支えすると予想される。
亜鉛粉は、比較的安価で安全性が高く、大電流放電にも適していることから、一次電池の負極材として、特にアルカリマンガン乾電池向けでの使用が多い。
市場はアルカリマンガン乾電池の生産・販売動向に左右されるが、家庭用製品向けを中心に安定した需要があり、サイズ別では単3形向けが約5割を占める。今後、二次電池への置き換えが進むものの、玩具やリモコンなどでは一定の需要が維持されるため、市場は1,000億円を超える規模で推移するとみられる。
金属リチウム箔は、二酸化マンガン電池や塩化チオニルリチウム電池などでの使用が中心であり、市場はこれらの需要に連動している。価格は、炭酸リチウムなどのリチウム価格の影響を受ける。2024年から2025年前半にかけては下落傾向であったが、2025年後半からは上昇傾向に転じている。
◆調査対象
リチウムイオン二次電池材料
・正極活物質
・負極活物質
・電解液
・セパレータ
・正極バインダ
・負極バインダ
・正極集電体
・負極集電体
・外装材
・導電助剤
・活物質用コーティング材料
ニッケル水素二次電池材料
・正極活物質(水酸化Ni)
・水素吸蔵合金
・セパレータ
一次電池材料
・電解二酸化マンガン
・亜鉛粉
・金属リチウム箔


